
NO INSURANCE / 火災保険に入っていなかったとき
火災保険に入っていない家が火事になったら解体の前に、
確認したいこと。
保険に入っていなかった家が、火事で焼けてしまった。
解体の費用をどうすればいいのか、途方に暮れてしまうかもしれません。
ほかの保障がないか、税や自治体の制度はどうか。
費用の内訳を知ってから、工事の範囲を決めることもできます。
- 保障ほかの契約がないか
- 制度税・自治体の窓口へ
- 費用内訳を見て決める
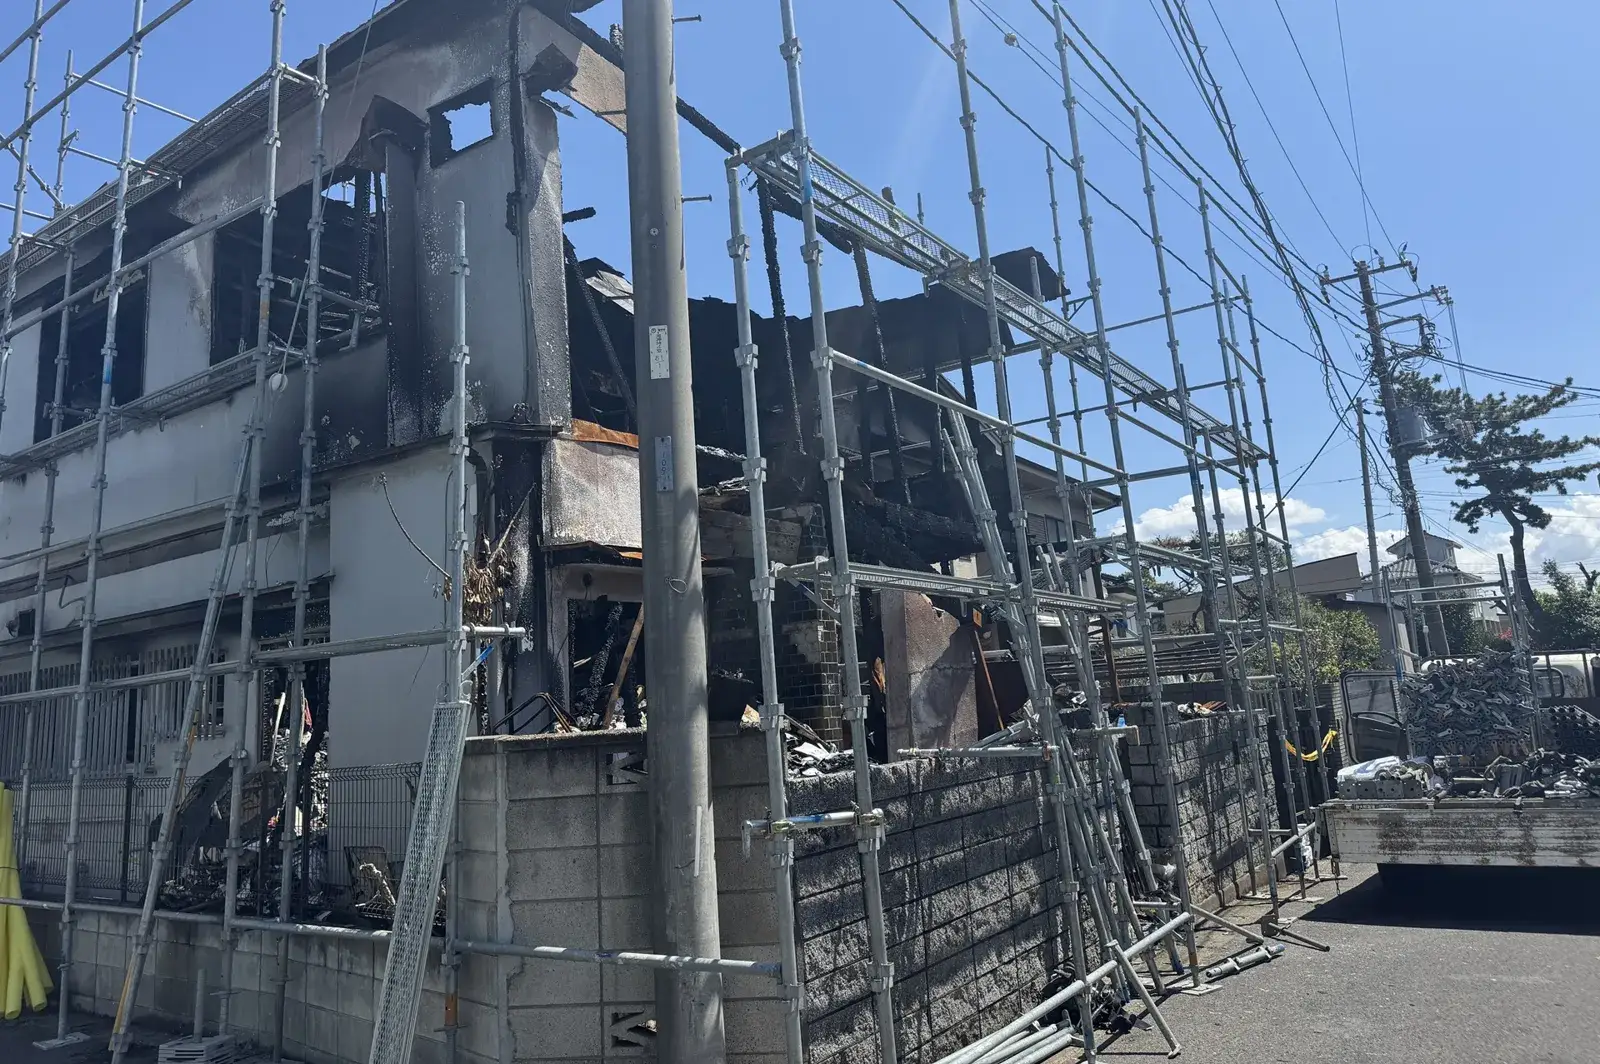
IN SHORT
火災保険がないときに、解体の前に押さえることまず、全体像を。
火災保険に入っていない家が火事になったときは、①ご家族の契約や共済など、ほかに使える保障がないかを確かめる ②管轄の消防署等で、り災証明の手続きをしておく ③所得税の雑損控除や、自治体の税・処分料の減免など、条件しだいで対象になり得る制度がないかを窓口で確かめる ④建物の傷み具合とこの先の使い方から、解体の範囲と時期を考える ⑤現地を見てもらい、費用の内訳が分かる見積りを受け取る。この5つに分けると、何から手をつけるかが見えてきます。保険がないからといって、急いで工事を決める必要はありません。ただし、崩れそうな箇所があるときは、早めにご相談ください。
- ほかの保障
- 建物の名義人ご本人が契約していなくても、ご家族の契約や共済などで備えていることがあります。まずは心当たりの契約先に問い合わせてみてください。
- 税の制度
- 火災は所得税の雑損控除の対象となる災害に含まれ、焼けた住宅を取り壊すための支出も、条件しだいで対象になり得ます(2026年11月時点)。確認先は税務署です。
- 国の支援金
- 国の被災者生活再建支援金は自然災害が対象の制度で、自然災害によらない火災は対象になりません。自治体独自の制度の有無は、市区町村にご確認ください。
- ご注意
- このページの内容は、一般的な考え方と進め方の目安です。税や自治体の制度が使えるかどうかを、当社が判断・お約束することはできません。それぞれの窓口でご確認ください。
01 / STEP BY STEP
保険がない家の火事で、解体までに確認する5つのこと費用の不安は、
分けて考える。
「保険がないから、全部自分で払うしかない」と思い込む前に。
確かめる先を一つずつ当たっていくと、見通しが立てやすくなります。
- STEP01
ほかに使える保障がないか、もう一度確かめる
ご本人が契約した覚えがなくても、ほかの方の契約などで備えていることがあります。
することご家族が建物や家財に掛けている契約、火災共済などの共済、住宅ローンを借りたときに結んだ契約がないかを思い出してみます。心当たりがあれば、契約先の保険会社・共済・代理店、ローンを借りた金融機関に問い合わせます。証券が焼けてしまっても、契約先に名前や住所を伝えれば、契約の有無を調べてもらえることがあります。
気をつけたいこと契約が見つかったときは、取り壊しや片付けを始める前に、契約先に被害を伝えて確認を取りましょう。請求には期限があるため、早めの問い合わせが大切です。契約先から解体工事のお見積書を求められたときは、ご相談ください。正式なお見積りは、現地を確認してからお出しします。
- STEP02
り災証明の手続きをしておく
保険がなくても、り災証明書は、税金や処分料の減免などの手続きで求められることがあります。
することり災証明書は、管轄の消防署等で発行されます。申し込みに必要なもの、だれが申し込めるか、いつまでに出すかを、管轄の消防署等に問い合わせておきます。どの制度でり災証明書が要るかは、手続きの窓口ごとに確かめてください。
気をつけたいこと消防の調査が続いている間は、建物に近づかず、立ち入ってよい時期を消防署の案内で確かめます。焼けた建物は、柱や梁がもろくなっていることがあります。煙やにおい、熱を感じたら、すぐに119番へ通報してください。
- STEP03
税と自治体の制度を、窓口で確かめる
保険の代わりにはなりませんが、負担を軽くできる制度があるかもしれません。
すること火事で住宅や家財に損害を受けた場合、所得税の雑損控除の対象になることがあります。焼けた住宅などを取り壊したり、取り除いたりするための支出も、対象になり得ます。受けるには確定申告が必要で、くわしくは税務署か税理士にご確認ください。固定資産税、国民健康保険料(税)、火災で出たごみの処分料の減免や、火災にあった方への独自の制度は、自治体ごとに違います。物件のある市区町村の窓口に問い合わせてみてください。
気をつけたいこと雑損控除では、事業用の資産や、別荘のように生活に通常必要でない資産は対象になりません。人に貸している家の扱いは、税務署にご確認ください。損害を受けた資産の持ち主にも条件があり、保険金や損害賠償金などで補てんされる分は差し引いて計算します。控除できるのは、損失のうち所得などに応じた一定の額を超える部分で、かかった費用の全額が差し引かれるわけではありません。取り壊しなどにかかった費用の領収書は申告のときに必要になるため、見積書や契約書とあわせて保管しておきましょう。
- STEP04
解体の範囲と時期を考える
全部を取り壊すか、焼けた部分の工事にとどめるか。費用のことだけでなく、この先の住まい方からも考えます。
すること建物の傷み具合、構造、この先その場所に住むか、建て直すか、土地をどう使うかで、必要な工事は変わります。解体の時期によって、土地の税金の扱いが変わることもあります。解体後の土地の税金は、物件のある自治体の税の窓口にご確認ください。建物の名義が共有の場合や、相続した家で名義が亡くなった方のままの場合は、ほかの共有者や相続人の方の同意が必要になることがあります。
気をつけたいこと崩れそうな箇所があるまま、長いあいだ置いておくのは避けたいところです。建物や塀の設置・保存に問題があって、崩れて通行人や隣の家に損害を与えた場合、建物の占有者や所有者が賠償の責任を負うことがあると、法律で定められています。差し迫った危険があるときは119番へ通報してください。崩れそうな箇所があるときは、解体の時期や範囲を早めにご相談ください。
- STEP05
現地を見てもらい、内訳の分かる見積りを取る
同じ広さの建物でも、焼け方や周りの道路、燃え殻の量によって費用は変わります。
することまずは所在地と、どのあたりがどれくらい焼けたかをお知らせください。焼けた様子の写真は、WEBフォームへの添付かLINEで送っていただけます。現地を確かめたうえで、工事の範囲と費用の内訳をご説明します。工事の範囲を変えた場合の費用の違いなども、遠慮なくお尋ねください。
気をつけたいこと着工の前には、石綿(アスベスト)の事前調査を行い、結果を書面でご説明します。建物が一定の規模以上なら、建設リサイクル法の届出も、着工より前の決められた期限までに必要で、これは工事を発注する方の義務です。届出に関する事項は、当社が書面でご説明します。家財などの火災ごみの扱いは自治体ごとに異なるため、所在地の自治体の案内を確認したうえで、処分の方法をご相談ください。料金例と、見積書で確認したいこと
02 / KEEP RECORDS
保険がない家の火事で、手元に残しておくものあとの手続きで、
困らないように。
税や自治体の窓口でも、解体の見積りでも使う場面があります。
そろわないものがあっても、ご相談はできます。
- 契約の心当たりのメモ
ご家族の契約、共済、住宅ローンのときの契約など、問い合わせた先と返事の内容。電話の日付も残しておくと安心です。
- り災証明書の手続きの控え
消防署等に出した書類や、受け取った証明書。税金や処分料の減免の手続きで求められることがあります。
- 被害の写真
建物には近づかず、道路や敷地の外から撮ります。日付の記録が残る撮り方にしておき、焼ける前の家の写真が見つかれば、それも取っておきます。
- 見積書・契約書・領収書
解体や片付けにかかった費用の書類。所得税の雑損控除を申告するときには、領収書が必要です。
- 建物の名義が分かるもの
権利証や登記事項証明書、固定資産税の納税通知書など。名義が複数の方や、亡くなった方のままになっている場合は、早めにご家族と相談を。
- 窓口でのやりとりの記録
税務署や市区町村で、いつ、どの制度について、何を言われたか。メモで十分です。
- ほかの保障を確かめないまま、工事を始める
あとから使える契約が見つかっても、焼けた部分をなくしてしまうと、どれだけ焼けたのかを説明しにくくなります。心当たりの契約先に問い合わせ、返事を聞いてから着工の日を決めましょう。
- 総額だけを見て、工事の内容を決める
金額の大小だけでなく、何が含まれていて、何が別途なのかを確かめることが大切です。工事の範囲、運搬・処分の費用、足場や養生の費用などの内訳を見てから決めましょう。
- 見積書や領収書を捨ててしまう
所得税の雑損控除を申告するときには、取り壊しなどにかかった費用の領収書が必要です。工事が終わっても、書類はまとめて保管しておきます。
- 家財などの火災ごみを、自分の判断で出す
火事で出たごみの出し方や受け入れの条件は、自治体ごとに違います。処分料の減免の取り扱いがある自治体もあるため、出す前に所在地の自治体の案内を確かめましょう。
火災保険に入っていなくても、相談や見積りをお願いできますか?
はい、保険に入っているかどうかにかかわらず、ご相談いただけます。ご相談・現地確認・お見積りは無料です。ご相談やお見積りの依頼だけで、工事の契約が成立することはありません。工事内容・費用・日程をご確認いただき、ご納得いただいてからご契約へ進みます。
保険がないと、解体費用はすべて自己負担ですか?
保険などで補われない分は、工事を依頼する方のご負担になります。ただ、ご家族の契約や共済など、ほかに使える保障が見つかることもあります。また、所得税の雑損控除(税の負担が軽くなることがある制度で、解体の費用が支払われるものではありません)や、自治体の税・処分料の減免など、条件しだいで対象になり得る制度があります。使えるかどうかは、それぞれの窓口でご確認ください(火災保険・公的支援の確認ガイド)。
解体の費用を抑える方法はありますか?
工事の範囲や、燃え殻・廃材の量と種類によって費用は変わります。焼けた部分の工事にとどめられるか、全体を取り壊すべきかも含めて、現地で状況を確かめながらご一緒に考えます。当社では、ご予算に合わせた柔軟な対応も可能です。範囲を変えたときの費用の違いもご説明しますので、内訳を見てからお決めください。
自分の家から隣の家に燃え移ってしまいました。隣の家の損害を賠償しなければいけませんか?
失火(過失による火事)の場合、重大な過失があるときを除いて、燃え移った先の損害を賠償する責任を負わないのが法律上の原則です。重大な過失とは、ふつう求められる注意を著しく欠いた場合をいい、当てはまるかどうかは個別の事情で判断されます。ただ、隣の家との間に建物の貸し借りなどの契約関係があるかどうかなどによって、結論が変わることもあります。わざと火を出した場合や、ガス爆発のように失火に当たらない場合は、この原則は当てはまりません。ご自身のケースについては、弁護士などの専門家にご相談ください。当社がお受けするのは解体工事のご相談で、見積書の作成と工事内容のご説明まで行います。
対応エリアを教えてください。
対応エリアは東京都・埼玉県を中心に、千葉県・神奈川県です。建物の所在地をお知らせいただければ、対応できるかどうかをお伝えします(対応エリア)。お電話・WEBフォーム・LINEから受け付けています。
NEXT
あわせて読みたいページ次に知りたいことへ。
LET'S TAKE THE NEXT STEP
火災後の解体の無料相談・お見積りその一歩を、私たちと。
建物のこと、費用のこと。
まだ言葉にならない不安も、
今の状況からお聞かせください。
LINEは別タブで開きます。